المشتري الوطني للخدمات الصحية:
هل يشتري سلوكاً أم خدمة؟
بعد بناء المشتري الوطني للخدمات الصحية، يأتي السؤال الأصعب: بأي نموذج يدفع؟ ولماذا الخطر في تثبيت النموذج لا في اختياره.
كل ريال يُدفع في النظام الصحي يحمل رسالة إلى من يستلمه: افعل أكثر، أو أسرع، أو أقل، أو امنع الحاجة من الأصل
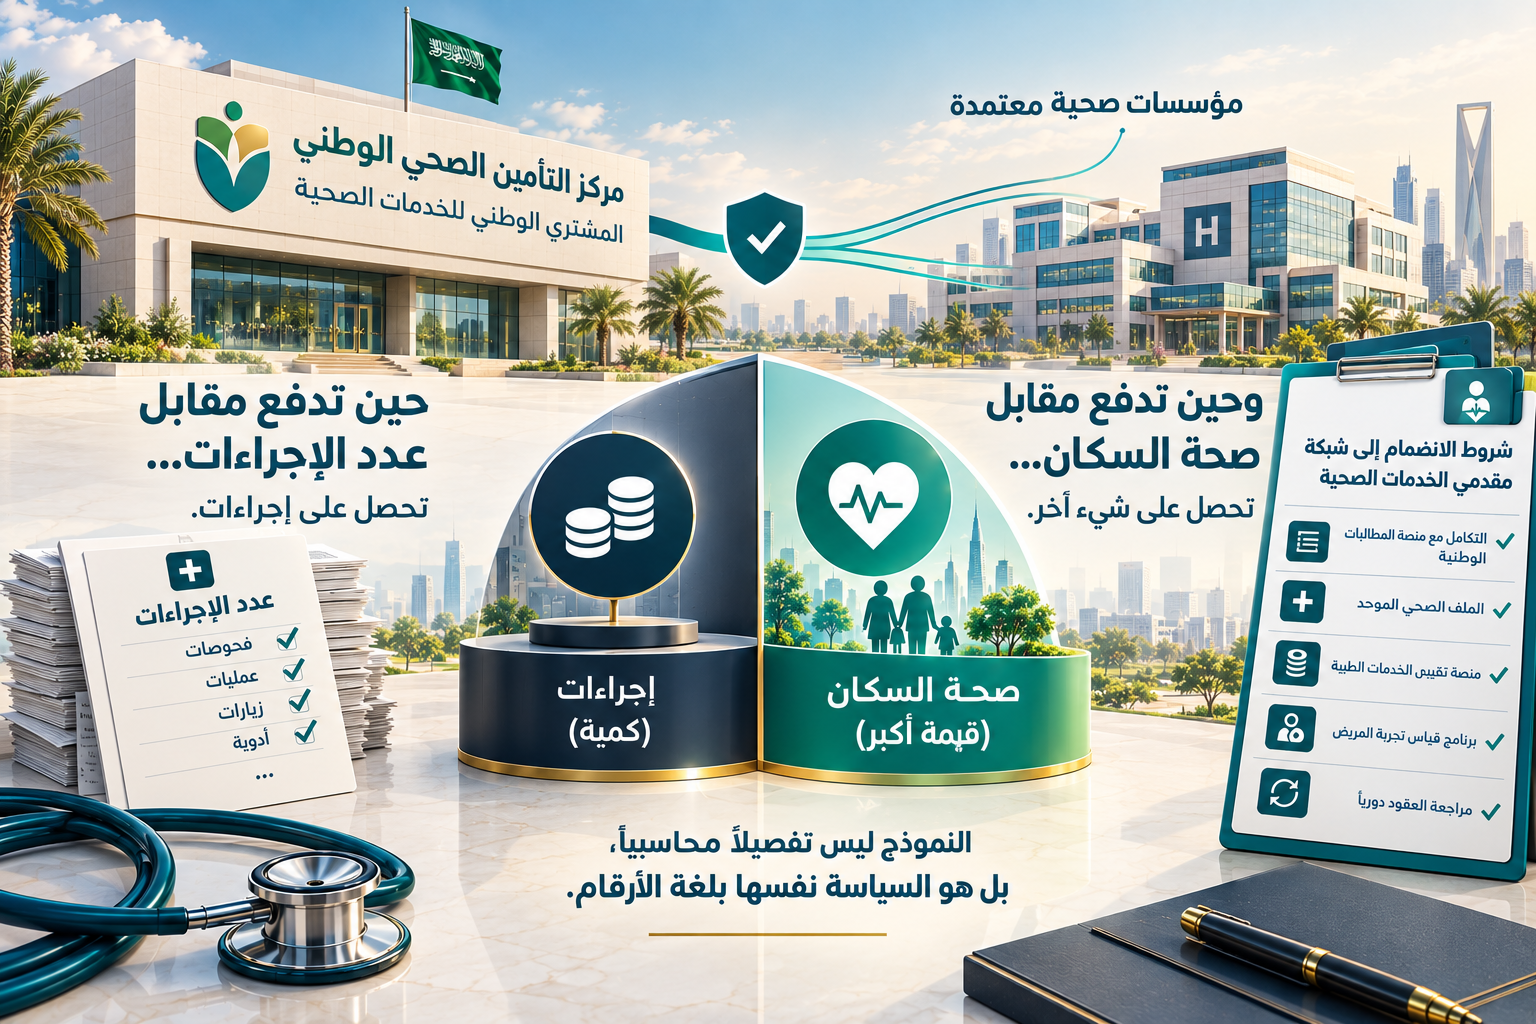
حين تدفع مقابل عدد الإجراءات، تحصل على إجراءات. وحين تدفع مقابل صحة السكان، تحصل على شيء آخر. النموذج ليس تفصيلاً محاسبياً، بل هو السياسة نفسها مكتوبة بلغة الأرقام.
من يشتري، وبأي شرط
أنشأت المملكة مشترياً وطنياً للخدمات الصحية: مركز التأمين الصحي الوطني، الذي يشتري الرعاية لمستفيديه من مؤسسات صحية معتمدة، بناءً على حزمة منافع شاملة، وبهدف معلن هو السيطرة على التكلفة وتعزيز التنافسية والشفافية.
والمهم في هذا البناء ليس وجود المشتري وحده، بل ما اشترطه على من ينضم إلى شبكته. فمسودة لائحة انضمام المؤسسات الصحية، التي طُرحت للاستطلاع، تربط الانضمام بالتكامل مع منصة المطالبات الوطنية والملف الصحي الموحد ومنصة تكاليف الخدمات الطبية وبرنامج قياس تجربة المريض، وتوجب مراجعة العقود دورياً.
هذه بنية مشترٍ لا بنية ممول. والفرق بينهما أن الممول يحوّل المال، أما المشتري فيقرر ما الذي يشتريه، ومن أي أحد، وبأي شرط.
وهنا يبدأ السؤال الذي لا يجيب عنه إنشاء المشتري: بأي نموذج يدفع؟
أربعة نماذج وأربعة سلوكيات
نماذج الدفع في الرعاية الصحية أربعة في جوهرها، ولكل منها سلوك يصنعه.
الدفع مقابل كل إجراء يكافئ من يفعل أكثر. فهو يوسّع النشاط، ويميل بالنظام إلى الفحوص والإجراءات، ولا يكافئ من منع الحاجة إليها.
والدفع بالحزم التشخيصية يدفع مبلغاً ثابتاً لكل حالة بحسب تشخيصها وشدتها، بصرف النظر عن الخدمات الفعلية. فهو يكافئ الكفاءة داخل الإقامة ويقصّر أيامها، ويفتح في المقابل باب التصنيف المبالغ فيه للحالة، لأن الترميز صار هو ما يحدد المبلغ.
والدفع عن كل فرد يعطي المقدّم مبلغاً ثابتاً عن كل مشترك لفترة محددة، مهما استهلك. فهو أقوى النماذج تحفيزاً للوقاية وإدارة الأمراض المزمنة، وأخطرها إن ضعفت الرقابة، لأن أسهل طريق لخفض الكلفة فيه هو تقليل الخدمة.
والرابع ليس دفعاً مقابل رعاية أصلاً، بل مقابل البنية: مبنى يُموّل ويُبنى ويُصان مقابل دفعة سنوية لعقود. وهو يشتري أصلاً عمرانياً، لا خدمة سريرية.
ولا يوجد في هذه الأربعة نموذج «صحيح». كل واحد منها يشتري سلوكاً، وثمن السلوك المشترى يظهر في مكان آخر من النظام.
والخلط بينها شائع في النقاش العام. فحين يقال إن الشراكة مع القطاع الخاص رفعت الكلفة، يكون المقصود غالباً النموذج الرابع، أي الدفع مقابل البنية لعقود طويلة. وحين يقال إنها حسّنت الكفاءة، يكون المقصود الثاني أو الثالث. وهما حكمان عن شيئين مختلفين، لا حكمان متعارضان عن شيء واحد.
المؤشر حين يصير هدفاً
في عام ١٩٧٥ صاغ الاقتصادي تشارلز غودهارت ملاحظة عن السياسة النقدية، تحولت لاحقاً إلى قاعدة عامة: أي انتظام إحصائي يميل إلى الانهيار حين يُمارَس عليه ضغط بغرض ضبطه. وصيغت بعد ذلك في عبارة أشهر: حين يصير المقياس هدفاً، يكفّ عن كونه مقياساً جيداً.
وطبقة الدفع أوضح مثال على ذلك في القطاع الصحي. فالحزمة التشخيصية مقياس وُضع ليصف كلفة الحالة، فلما صار هو أساس الدفع، صار موضع استثمار من المقدّم: في دقة الترميز أولاً، ثم في التوسع فيه. والنشاط مقياس للإنتاجية، فلما صار أساس الدفع، صار هدفاً في ذاته.
وهذا ليس فساداً ولا سوء نية. إنه استجابة طبيعية لإشارة سعرية. ومن يضع الإشارة مسؤول عن الاستجابة التي تولّدها.
الخطر في التثبيت لا في الاختيار
من هنا الادعاء الذي أطرحه: أخطر قرار في طبقة الدفع ليس اختيار النموذج، بل تثبيته.
فالنموذج الجديد يعمل جيداً في سنواته الأولى، لأن المقدّمين لم يتعلموا بعد كيف يستجيبون له. ثم يتعلمون، وهم أذكياء ولديهم بيانات وفرق مالية. وعندها يبدأ النموذج بإنتاج سلوك لم يكن مقصوداً، بينما تبقى التعرفة كما كتبت في العام الأول. ويصير النظام يدفع أكثر مقابل أداء لم يتغير، أو يدفع الثمن نفسه مقابل خدمة انكمشت في أطرافها.
ولهذا فإن ما يستحق البناء اليوم ليس النموذج الأمثل، فليس له وجود، بل قدرة المعايرة: بيانات مطالبات موثوقة، وتدقيق ترميز مستقل عن المقدّم، وجهة تسعير قادرة على تغيير الأسعار حين ينحرف السلوك، وجدول زمني معلن لهذه المراجعة.
ويقال هنا إن كثرة المراجعة تربك المشغّلين وتمنعهم من التخطيط والاستثمار، وهو اعتراض وجيه، فالاستثمار الصحي طويل النفس ولا يحتمل تعرفة تتغير كل سنة بلا قاعدة. غير أن المطلوب ليس التقلب، بل الدورية المعلنة. فالفرق بين مراجعة مجدولة يعرف الجميع موعدها وقواعدها، وبين قرار مفاجئ يصدر حين تنفجر الكلفة، هو الفرق بين اليقين والصدمة. والأنظمة التي لا تراجع دورياً هي نفسها التي تضطر إلى التصحيح فجأة.
ثلاث تجارب تقول ذلك بثلاث لغات
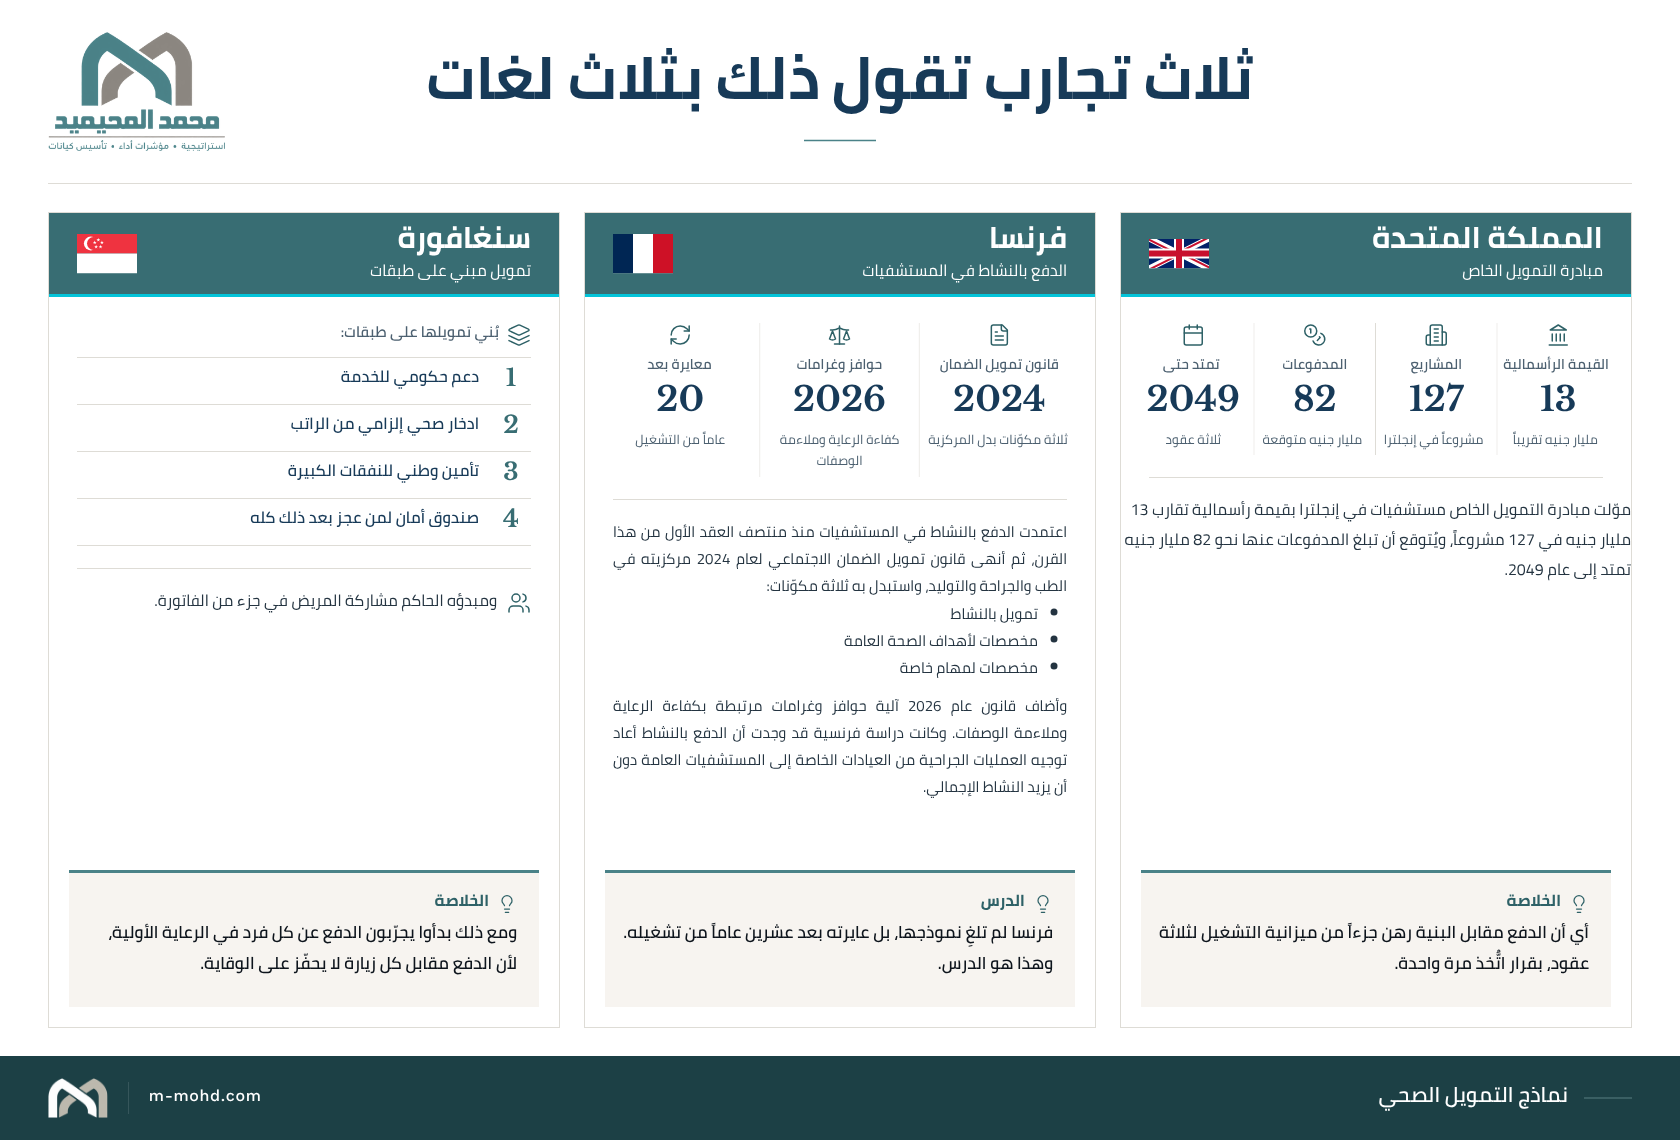
المملكة المتحدة. موّلت مبادرة التمويل الخاص مستشفيات في إنجلترا بقيمة رأسمالية تقارب ١٣ مليار جنيه في ١٢٧ مشروعاً، ويُتوقع أن تبلغ المدفوعات عنها نحو ٨٢ مليار جنيه تمتد إلى عام ٢٠٤٩. أي أن الدفع مقابل البنية رهن جزءاً من ميزانية التشغيل لثلاثة عقود، بقرار اتُّخذ مرة واحدة.
فرنسا. اعتمدت الدفع بالنشاط في المستشفيات منذ منتصف العقد الأول من هذا القرن، ثم أنهى قانون تمويل الضمان الاجتماعي لعام ٢٠٢٤ مركزيته في الطب والجراحة والتوليد، واستبدل به ثلاثة مكوّنات: تمويل بالنشاط، ومخصصات لأهداف الصحة العامة، ومخصصات لمهام خاصة. وأضاف قانون عام ٢٠٢٦ آلية حوافز وغرامات مرتبطة بكفاءة الرعاية وملاءمة الوصفات. وكانت دراسة فرنسية قد وجدت أن الدفع بالنشاط أعاد توجيه العمليات الجراحية من العيادات الخاصة إلى المستشفيات العامة دون أن يزيد النشاط الإجمالي.
فرنسا لم تلغِ نموذجها، بل عايرته بعد عشرين عاماً من تشغيله. وهذا هو الدرس.
سنغافورة. بُني تمويلها على طبقات: دعم حكومي للخدمة، وادخار صحي إلزامي من الراتب، وتأمين وطني للنفقات الكبيرة، وصندوق أمان لمن عجز بعد ذلك كله. ومبدؤه الحاكم مشاركة المريض في جزء من الفاتورة. ومع ذلك بدأوا يجرّبون الدفع عن كل فرد في الرعاية الأولية، لأن الدفع مقابل كل زيارة لا يحفّز على الوقاية.
ما هو قائم عندنا
الأدوات موجودة. فنظام التصنيف السعودي للمجموعات التشخيصية قائم، ومجلس الضمان الصحي يعتمد نظام الحزم التشخيصية بترميز محدد لتحسين الكفاءة والشفافية. والمشتري الوطني له شبكة وأدلة شراء وعقود. ومنصات المطالبات والملف الصحي الموحد وتكاليف الخدمات وقياس تجربة المريض هي البنية التي تُقرأ بها النتيجة.
فالسؤال عندنا ليس في وجود الأدوات، بل في معايرتها: من يدقّق الترميز؟ وكم مرة تُراجع التعرفة؟ وبأي قاعدة معلنة؟
ثلاثة مبادئ
- ادفع بمزيج لا بنموذج واحد
النموذج المفرد يُنتج انحرافه الخاص. والمزيج يوازن: جزء بالنشاط ليغطي الكلفة المتغيرة، وجزء ثابت ليحمي الخدمات التي لا تحتمل منطق الحجم كالطوارئ والولادة، وجزء مرتبط بالنتائج وتجربة المريض.
- ابنِ التدقيق قبل أن تبني التعرفة
الترميز هو العملة في نظام الحزم التشخيصية. ومن يملك التدقيق المستقل عليه يملك ضبط الكلفة. أما التعرفة الدقيقة فوق ترميز غير مدقق فهي دقة ظاهرية.
- اجعل المراجعة موعداً لا أزمة
تُعلن دورة مراجعة للتعرفة بجدول وقواعد معروفة مسبقاً. فيخطط المقدّم على أساسها، ويصحح المشتري دون صدمة. والمراجعة المؤجلة لا تُلغى، بل تتحول إلى قرار اضطراري في أسوأ وقت.
خاتمة
قال المقال السابق إن ما يحسم نتيجة التشغيل هو تصميم العقد لا هوية المالك. وطبقة الدفع تقول ما هو أدق: العقد نفسه لا يعمل وحده، بل يعمل بما فيه من إشارات.
فكل ريال يُدفع في النظام الصحي يحمل رسالة إلى من يستلمه: افعل أكثر، أو أسرع، أو أقل، أو امنع الحاجة من الأصل. والسياسة الصحية، في آخر الأمر، هي مجموع هذه الرسائل.
المصادر
- مركز التأمين الصحي الوطني: تعريف المركز ودوره في شراء الرعاية من المؤسسات المعتمدة بناءً على حزمة منافع شاملة، وأهدافه في ضبط التكلفة والتنافسية والشفافية. https://www.cnhi.gov.sa/ar/About/Pages/default.aspx
- منصة استطلاع وأخبار٢٤: لائحة انضمام المؤسسات الصحية إلى شبكة المركز، وعقود شراء الرعاية، والربط بمنصة المطالبات والملف الصحي الموحد ومنصة تكاليف الخدمات وبرنامج قياس تجربة المريض، ومراجعة العقود دورياً. https://istitlaa.ncc.gov.sa/ar/health/cnhi/RAAHINCNHI/Pages/default.aspx https://www.akhbaar24.com/محليات/شبكة-للتأمين-الصحي-الوطني-تضم-المستشفيات-العامة-والخاصة-97009
- مجلس الضمان الصحي ومركز التأمين الصحي الوطني: نظام الحزم التشخيصية ونظام التصنيف السعودي للمجموعات التشخيصية. https://www.chi.gov.sa/knowledge-center/pages/ar-drg.aspx https://nhic.gov.sa/projects/DRG
- مؤسسة نافيلد ترست: عدد مشاريع مبادرة التمويل الخاص في إنجلترا وقيمتها الرأسمالية وإجمالي المدفوعات المتوقعة حتى ٢٠٤٩. https://www.nuffieldtrust.org.uk/resource/making-sense-of-pfi
- مجلس الشيوخ الفرنسي وبوبليك سينا: إنهاء مركزية الدفع بالنشاط في قانون تمويل الضمان الاجتماعي لعام ٢٠٢٤، والمكوّنات الثلاثة الجديدة لتمويل المستشفيات. https://www.publicsenat.fr/actualites/parlementaire/475888
- ملحق قانون تمويل الضمان الاجتماعي الفرنسي لعام ٢٠٢٦، وتقرير التفتيش العام للشؤون الاجتماعية: تنويع نماذج التمويل، ومخصص تحسين الجودة، وحوافز الكفاءة وملاءمة الوصفات. https://www.securite-sociale.fr/files/live/sites/SSFR/files/medias/PLFSS/2026/PLFSS2026-Annexe6-2025-10-13_avec%20couverture.pdf https://igas.gouv.fr/sites/igas/files/2024-07/Financer%20la%20qualité%20des%20soins%20dans%20les%20établissements%20de%20santé%20-%20rapport%20Igas.pdf
- المعهد الوطني الفرنسي للإحصاء: أثر الدفع بالنشاط في إعادة توجيه الجراحة من العيادات الخاصة إلى المستشفيات العامة دون زيادة النشاط الإجمالي. https://www.insee.fr/fr/statistiques/4221735
- صندوق الكومنولث ووزارة الصحة السنغافورية: طبقات التمويل الصحي في سنغافورة، ومبدأ المشاركة في الدفع، وشبكة الأمان. https://www.commonwealthfund.org/international-health-policy-center/countries/singapore https://www.moh.gov.sg/managing-expenses/keeping-healthcare-affordable/managing-medical-bills/
- المجلة الدولية للرعاية المتكاملة: تجربة الدفع عن كل فرد في سنغافورة وتحدياتها في ظل غلبة الدفع مقابل الخدمة. https://ijic.org/articles/10.5334/ijic.ICIC25176
- تشارلز غودهارت (١٩٧٥) وصياغة ماريلين ستريذرن (١٩٩٧): انهيار المقياس حين يتحول إلى هدف.